
MaxiCompte : Gérer mon budget
- Évaluation
- 3,6
- Téléchargements
- 10.00K
- Classification du contenu
- PEGI 3
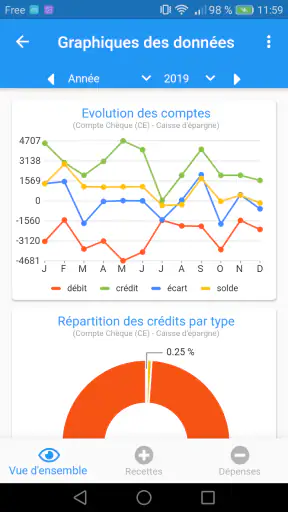
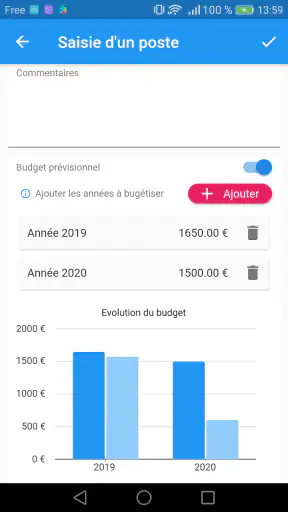
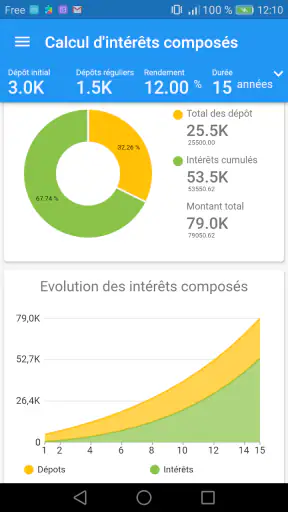
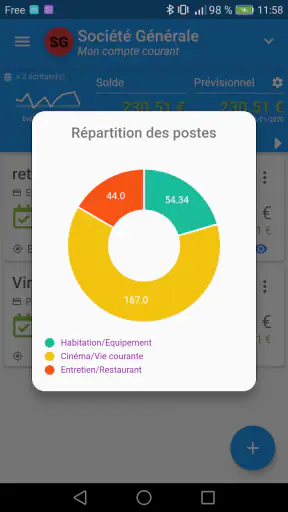
MaxiCompte : Gérer mon budget - Captures d'écran
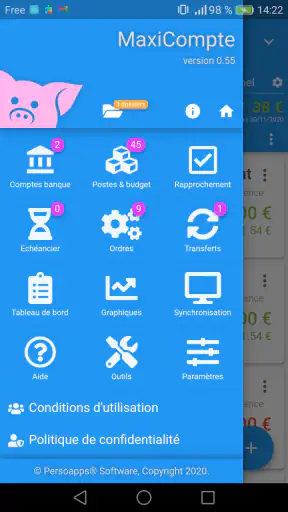
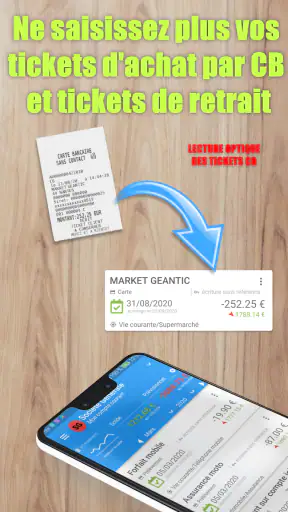
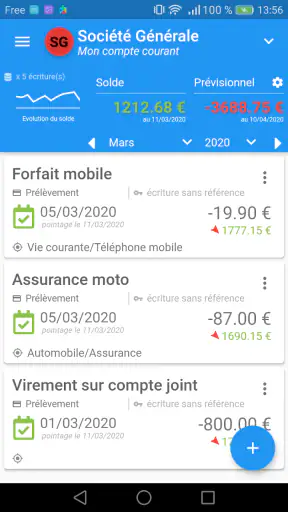
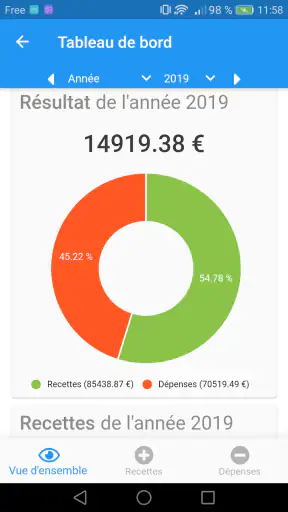
Avantages
- Interface claire pour suivre rapidement ses dépenses et ses revenus.
- Catégorisation pratique pour mieux comprendre la répartition du budget.
- Suivi des comptes centralisé dans une seule application.
- Les graphiques facilitent l’analyse de l’évolution financière.
- Utile pour définir des limites et garder une meilleure discipline budgétaire.
Inconvénients
- La saisie manuelle peut devenir fastidieuse au quotidien.
- Certaines fonctions avancées peuvent nécessiter un abonnement payant.
- La synchronisation bancaire dépend des établissements compatibles.
- Les options de personnalisation restent limitées pour les utilisateurs exigeants.
- Une connexion internet peut être nécessaire pour certaines fonctionnalités.
MaxiCompte : Gérer mon budget - Description
- Nom de l'application
- MaxiCompte : Gérer mon budget
- Nom du package
- com.persoapps.maxicompte
- Développeur
- PersoApps
- Catégorie
- Finance
- Dernière mise à jour
- 6 janv. 2020
- Version
- 1.10.0
Quand on veut reprendre le contrôle de son argent, le problème n’est pas toujours le manque de volonté. C’est souvent l’absence d’un endroit simple où noter les dépenses, regarder les habitudes et décider quoi faire du mois suivant. MaxiCompte : Gérer mon budget s’adresse précisément à cette situation : c’est une application de finance personnelle conçue pour suivre ses dépenses et dégager une capacité d’épargne. Je l’ai abordée comme un outil du quotidien, pas comme un tableau de chiffres réservé aux passionnés de comptabilité.
Mon impression générale est nuancée. L’application peut être intéressante si vous cherchez une méthode manuelle et structurée pour comprendre où part votre argent. Elle est moins adaptée si vous attendez une expérience entièrement automatisée, une connexion directe à vos banques ou un accompagnement financier très avancé. La bonne question n’est donc pas seulement de savoir si elle est gratuite, mais de déterminer quel niveau de contrôle vous voulez réellement exercer.
Ce qu’il faut vérifier avant de choisir une application de budget
Avant de remplacer un carnet, une feuille de calcul ou une autre application, je conseille de regarder trois éléments. Le premier est la vitesse de saisie : si enregistrer une dépense devient pénible, on finit par abandonner au bout de quelques jours. Le deuxième est la lisibilité : un bon outil doit aider à repérer les postes qui déséquilibrent le mois, pas seulement accumuler des lignes. Le troisième est la discipline demandée. Une solution manuelle peut être plus transparente qu’un service connecté, mais elle exige une participation régulière.
MaxiCompte se place clairement dans cette approche de suivi personnel. Son résumé en magasin, « Gérer votre budget personnel - Contrôler vos dépenses pour pouvoir épargner », décrit bien son objectif sans promettre une gestion bancaire complète. Je le vois donc comme un tableau de bord de comportement financier : vous y entrez vos mouvements, vous observez les tendances et vous utilisez ces informations pour ajuster vos choix.
Le public visé est assez large. Une personne qui commence à vivre seule peut s’en servir pour distinguer les charges fixes des dépenses variables. Un couple peut aussi l’utiliser comme support de discussion, à condition de définir ensemble une façon cohérente de noter les paiements. Même quelqu’un qui gagne correctement sa vie peut y trouver un intérêt si les petites sorties répétées empêchent toute épargne en fin de mois.
En revanche, je ne la choisirais pas en priorité pour une personne qui veut simplement consulter automatiquement tous ses comptes au même endroit. Je ne la conseillerais pas non plus comme outil principal à quelqu’un qui cherche des fonctions de placement, de crédit ou d’analyse patrimoniale. Ici, l’intérêt vient surtout du suivi et de la prise de conscience, pas d’une gestion financière sophistiquée.
Une méthode utile quand on veut comprendre ses habitudes
La meilleure manière de commencer est de ne pas essayer de tout perfectionner dès le premier jour. Je recommande de créer quelques catégories réellement utiles : logement, alimentation, transport, loisirs, abonnements et dépenses imprévues. Trop de catégories donnent une impression de précision, mais rendent la saisie fatigante. Avec MaxiCompte, une classification suffisamment simple peut révéler rapidement les postes qui méritent une décision.
Un conseil moins évident consiste à noter les dépenses dès qu’elles surviennent, plutôt que de tout reconstituer à la fin de la semaine. Le paiement d’un café ou d’un achat en ligne paraît insignifiant isolément, mais devient difficile à interpréter lorsqu’il est oublié puis approximativement regroupé. La valeur de l’application dépend donc moins du nombre de données saisies que de leur régularité et de leur cohérence.
Je trouve aussi utile de séparer les dépenses prévisibles des dépenses exceptionnelles. Une facture annuelle, un cadeau ou une réparation ne doit pas être confondue avec le budget alimentaire habituel. Cette distinction permet de ne pas conclure trop vite que le mois est « mauvais » alors qu’il comportait simplement une charge rare. C’est un petit changement de méthode, mais il rend les observations beaucoup plus exploitables.
Un exemple concret sur un mois ordinaire
Imaginons une personne qui reçoit son salaire au début du mois. Elle paie son logement, ses transports et ses abonnements, puis utilise le reste pour les courses, les sorties et quelques achats spontanés. Pendant les premières semaines, tout semble équilibré. Pourtant, à l’approche du mois suivant, il ne reste presque rien à mettre de côté.
Avec un suivi régulier dans MaxiCompte, cette personne peut revoir les dépenses variables au lieu de se contenter de regarder le solde bancaire. Elle peut constater que le problème ne vient pas d’un achat exceptionnel, mais de plusieurs petites décisions prises dans des contextes différents. La solution n’est pas forcément de supprimer tous les loisirs. Il peut suffire de définir une limite réaliste pour cette catégorie et de vérifier son évolution avant d’atteindre la fin du mois.
Ce scénario montre la force principale de l’application : elle transforme une impression vague, comme « je dépense trop », en question plus précise : « quel type de dépense dois-je surveiller et à quel moment ? ». Cette précision facilite les décisions. Elle évite aussi les résolutions trop sévères qui ne tiennent pas dans la durée.
Ce que MaxiCompte fait bien, et ce qui peut freiner son usage
Le premier avantage est la clarté de son positionnement. MaxiCompte n’essaie pas de remplacer toute votre vie financière. Il vous invite à regarder vos entrées et vos sorties avec une logique de budget personnel. Pour moi, cette sobriété peut être rassurante pour les utilisateurs qui se sentent perdus devant les applications trop chargées.
Le deuxième avantage est pédagogique. En saisissant vous-même les dépenses, vous êtes davantage confronté à vos choix qu’avec un système qui importe automatiquement les transactions. Cela demande plus d’effort, mais cet effort peut justement créer une meilleure compréhension. Une dépense enregistrée manuellement laisse une trace mentale plus forte qu’une ligne apparue sans intervention dans une liste synchronisée.
Le troisième point positif concerne son accessibilité. L’application est gratuite au téléchargement et sa classification PEGI 3 la rend présentée comme adaptée à un large public. Elle vient de PersoApps, et sa version actuelle est la 1.10.0. Elle fonctionne à partir d’Android 7.0, ce qui la rend envisageable sur des appareils qui ne disposent pas des versions les plus récentes du système.
Sa présence reste toutefois plus modeste que celle des grands services financiers. Elle compte plus de dix mille installations, avec une moyenne de 3,6 sur 5 issue de 305 évaluations et 251 avis. Je ne prends pas cette note comme un verdict absolu, mais elle invite à garder une attente raisonnable : l’application peut convenir à certains usages, sans être universelle ni parfaite pour chaque profil.
Le coût réel n’est pas seulement financier
Le téléchargement est gratuit, mais des achats intégrés peuvent être proposés entre 2,99 € et 9,99 € lorsqu’ils sont facturés via Google Play. Avant de valider une option, je conseille donc de vérifier ce qu’elle ajoute concrètement à votre manière de gérer le budget. Une fonction payante n’a de valeur que si elle vous fait gagner du temps ou améliore réellement votre suivi.
Le coût le plus important est souvent celui de la constance. Une application gratuite que l’on ouvre une fois par mois apporte peu de résultats. À l’inverse, un outil simple utilisé après chaque dépense peut devenir très utile. Il faut donc tester votre propre discipline avant de payer pour davantage de possibilités. Si vous n’arrivez pas à maintenir une routine basique, une option supplémentaire ne réglera probablement pas le problème.
Je recommande une période d’essai pratique : utilisez l’application pendant un cycle complet de revenus et de dépenses, puis faites le point. Demandez-vous si les catégories vous aident à décider, si la saisie reste acceptable et si vous comprenez mieux votre situation. Ce test est plus pertinent qu’une comparaison théorique entre listes de fonctions.
Les limites à accepter avant de migrer
La principale friction vient du suivi manuel. Si vous utilisez plusieurs cartes, des espèces et différents comptes, vous devrez être particulièrement organisé pour éviter les oublis ou les doublons. Une dépense saisie deux fois fausse l’analyse, tandis qu’une dépense oubliée donne une image trop optimiste. Ce n’est pas un défaut propre à MaxiCompte, mais c’est une contrainte centrale de cette catégorie d’outils.
Je conseille aussi de choisir une règle pour les remboursements, les achats partagés et les virements entre vos propres comptes. Par exemple, un transfert interne ne doit pas être traité comme un revenu réel, sinon votre budget semblera artificiellement plus élevé. De même, un remboursement peut annuler une dépense précédente plutôt que devenir une nouvelle source d’argent disponible. La qualité du résultat dépend beaucoup de ces conventions.
Autre limite : les personnes qui aiment les analyses très détaillées risquent de trouver l’approche trop simple. Si votre priorité est de suivre des investissements, plusieurs patrimoines, des objectifs complexes ou des comptes professionnels, une feuille de calcul avancée ou une solution spécialisée sera probablement plus adaptée. MaxiCompte a davantage de sens quand l’objectif est de mieux piloter les dépenses courantes.
Face aux alternatives habituelles
Par rapport à un carnet papier, l’application offre un cadre plus facile à consulter et à maintenir dans le temps. Le carnet reste agréable pour ceux qui aiment écrire, mais il devient moins pratique lorsque l’on veut comparer plusieurs périodes ou corriger une erreur. MaxiCompte convient mieux à l’utilisateur qui veut garder une trace numérique sans construire lui-même toute la structure.
Face à une feuille de calcul, le choix dépend de votre patience. Un tableur permet de créer exactement les colonnes, formules et graphiques souhaités. Il demande cependant une mise en place et une maintenance qui peuvent décourager. MaxiCompte est préférable si vous voulez commencer rapidement avec une logique déjà orientée vers le budget personnel, sans transformer la gestion de vos dépenses en projet technique.
Les applications bancaires automatiques ont un avantage évident : elles réduisent la saisie. Elles peuvent être plus adaptées à ceux qui veulent une vision instantanée de plusieurs comptes. En contrepartie, elles donnent parfois une expérience plus distante et moins réfléchie. Avec MaxiCompte, la saisie manuelle devient une occasion de regarder chaque dépense. Je choisirais donc l’automatisation pour la commodité, et MaxiCompte pour une démarche plus consciente, à condition d’accepter l’effort.
Enfin, les applications de budget très complètes peuvent mieux convenir aux utilisateurs qui veulent des objectifs multiples, des alertes nombreuses ou une gestion familiale élaborée. Mais une abondance d’options peut aussi détourner de l’essentiel. Pour une personne qui cherche simplement à maîtriser ses dépenses et à dégager une épargne régulière, une solution plus directe peut être plus facile à conserver.
Comment changer d’outil sans perdre ses habitudes
Le passage à MaxiCompte ne devrait pas commencer par une reconstitution obsessionnelle de toute votre histoire financière. Je partirais d’une période récente et suffisamment représentative, puis je créerais des catégories compréhensibles. L’objectif est d’obtenir une base fiable, pas une archive parfaite qui prendrait des semaines à préparer.
Avant de quitter une autre méthode, notez vos règles personnelles : la façon dont vous classez un achat mixte, le traitement des remboursements, la différence entre une dépense fixe et une dépense ponctuelle. Cette étape évite de comparer des résultats produits par deux méthodes différentes. Elle répond aussi à une question fréquente : pourquoi le total affiché dans une nouvelle application ne correspond-il pas exactement à celui de l’ancienne ? Souvent, la différence vient des catégories et non d’une erreur de calcul.
Je conseille ensuite de garder une seule méthode principale pendant la transition. Utiliser simultanément un carnet, une feuille de calcul et MaxiCompte peut sembler prudent, mais cela augmente les oublis. Pendant quelques semaines, choisissez l’outil qui doit servir de référence et vérifiez seulement les écarts importants. Cette approche réduit la fatigue et permet de juger l’application sur son usage réel.
Si vous partagez certaines dépenses, définissez également qui saisit quoi. Une organisation simple vaut mieux qu’une double saisie permanente. On peut, par exemple, décider qu’une seule personne enregistre les dépenses communes tandis que chacun conserve ses dépenses personnelles séparément. L’important est que les règles soient connues et appliquées de la même manière.
À qui je le recommande vraiment
Je recommande MaxiCompte à la personne qui veut commencer un budget sans se perdre dans des fonctions financières complexes. C’est un choix cohérent pour suivre les dépenses quotidiennes, repérer les habitudes coûteuses et préparer une épargne avec une méthode concrète. Il peut aussi convenir à quelqu’un qui préfère garder la main sur les informations saisies plutôt que déléguer toute la lecture de ses comptes à une automatisation.
Je le recommande moins à l’utilisateur qui refuse toute saisie manuelle, qui possède une organisation financière très dispersée ou qui attend des analyses de niveau professionnel. Dans ces cas, une application bancaire connectée, un tableur personnalisé ou un outil spécialisé peut faire gagner du temps. Le mauvais choix serait de sélectionner MaxiCompte uniquement parce qu’il est gratuit, puis de lui demander un niveau d’automatisation qu’il n’est pas destiné à remplacer.
Pour un débutant, je commencerais avec peu de catégories, une saisie quotidienne et une revue hebdomadaire courte. La revue ne doit pas seulement consister à regarder le total : il faut choisir une action pour la semaine suivante. Réduire une commande, anticiper une facture ou déplacer une petite somme vers l’épargne sont des décisions plus utiles qu’un simple constat.
Pour un utilisateur déjà organisé, l’application peut servir de support léger, mais il faudra vérifier si sa structure correspond à vos besoins. Si vous avez besoin de projections complexes ou de plusieurs niveaux de suivi, vous risquez de revenir rapidement vers un tableur. Le bon signe est que l’outil vous aide à agir sans vous obliger à contourner son fonctionnement.
Mon verdict après l’avoir considérée comme outil quotidien
MaxiCompte : Gérer mon budget est une application de finance personnelle accessible, centrée sur une idée saine : on épargne plus facilement quand on comprend d’abord ses dépenses. Son intérêt ne repose pas sur une promesse spectaculaire, mais sur la possibilité de construire une routine de suivi. J’apprécie cette orientation parce qu’elle convient aux personnes qui veulent reprendre progressivement la main.
Je garderais toutefois une attente réaliste. L’application ne supprimera pas les oublis, ne décidera pas à votre place et ne rendra pas automatiquement un budget équilibré. Elle demande de saisir, classer et relire. Cette implication peut être une faiblesse pour certains, mais aussi sa meilleure qualité pour ceux qui veulent être réellement attentifs à leurs choix.
Mon conseil final est simple : essayez-la si votre priorité est le budget personnel et si vous êtes prêt à consacrer quelques instants à chaque dépense. Commencez petit, observez un mois complet et ne payez une option intégrée que si elle répond à un besoin clairement identifié. Pour une gestion manuelle, simple et orientée vers l’épargne, MaxiCompte mérite un essai ; pour l’automatisation bancaire ou la gestion financière avancée, choisissez plutôt une alternative conçue pour cela.
FAQ
Qu’est-ce que MaxiCompte : Gérer mon budget et à qui s’adresse cette application ?
MaxiCompte : Gérer mon budget est une application destinée à suivre ses finances personnelles depuis un smartphone. Elle permet généralement d’enregistrer les revenus et les dépenses, de consulter l’évolution du solde et de mieux comprendre ses habitudes de consommation. Elle convient surtout aux utilisateurs qui recherchent un outil simple de gestion quotidienne, sans forcément avoir besoin d’un logiciel comptable complexe.
Quelles fonctionnalités de gestion budgétaire peut-on utiliser dans MaxiCompte ?
L’application propose principalement des fonctions de suivi des opérations et d’organisation du budget. Selon la version installée, vous pouvez créer des catégories de dépenses, ajouter des revenus, consulter des récapitulatifs et suivre votre solde au fil du temps. Ces outils sont utiles pour identifier les postes les plus coûteux et fixer des limites réalistes, mais il est conseillé de vérifier les fonctionnalités exactes disponibles sur votre appareil.
MaxiCompte se connecte-t-elle automatiquement à mon compte bancaire ?
Il ne faut pas supposer que MaxiCompte se connecte automatiquement à toutes les banques. Certaines applications de budget fonctionnent uniquement avec une saisie manuelle, tandis que d’autres peuvent proposer l’importation ou la synchronisation selon le pays et la version. Avant de télécharger l’application, vérifiez sa fiche officielle, les autorisations demandées et les services compatibles. La saisie manuelle peut être plus longue, mais elle limite aussi le partage de données bancaires.
Mes données financières sont-elles protégées dans MaxiCompte ?
La confidentialité est un point essentiel lorsqu’une application contient des informations sur vos revenus et vos dépenses. Avant utilisation, consultez la politique de confidentialité, les conditions d’utilisation et les autorisations demandées par MaxiCompte. Évitez d’entrer des données bancaires sensibles si cela n’est pas indispensable, activez le verrouillage de votre téléphone et utilisez un mot de passe ou une protection biométrique lorsque l’application le permet.
MaxiCompte est-elle gratuite et fonctionne-t-elle sans connexion Internet ?
La disponibilité gratuite de MaxiCompte peut dépendre de la version proposée et de la présence éventuelle de publicités ou d’achats intégrés. La gestion manuelle des dépenses fonctionne souvent hors ligne, ce qui permet de saisir une opération sans réseau, puis de consulter les informations enregistrées sur l’appareil. Toutefois, les fonctions de sauvegarde, de synchronisation ou d’importation peuvent nécessiter Internet. Vérifiez toujours les tarifs et les conditions avant l’installation.


